Il suo profilo di ricerca personale
Riceva le offerte immobiliari che sta cercando prima che vengano messe sul mercato.

Vendere
Affittare
Data
9.1.2023
Condividi
Iniziamo con una breve panoramica su quali tipi di tasse vengono applicate e da chi:
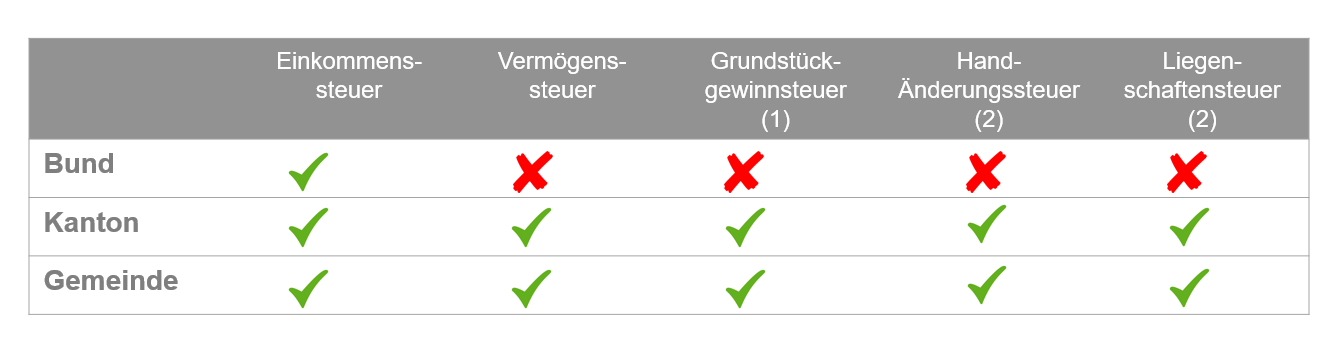
1. L’imposta sui guadagni immobiliari è solitamente riscossa dai cantoni, in alcuni casi anche dai comuni e nei cantoni di Zurigo e Zugo solo dai comuni.
2. Queste due imposte sono gestite in modo molto diverso e ci sono addirittura cantoni come Zurigo in cui non vengono applicate affatto.
L’imposta sul reddito
Il governo federale, i cantoni e i comuni riscuotono le imposte sul reddito degli immobili di proprietà privata. Il reddito da locazione e, nel caso di immobili occupati dal proprietario, il valore figurativo della locazione sono considerati un reddito, poiché il proprietario non percepisce alcun reddito imponibile, a differenza di quanto avviene nel caso di un immobile in affitto. In cambio, è possibile dedurre i costi di manutenzione e di finanziamento, ma non le spese di valorizzazione.
L’imposta sul patrimonio
Imposta riscossa a livello cantonale e comunale che colpisce i beni immobili appartenenti al patrimonio privato, al netto dei debiti.
Imposta sulle plusvalenze immobiliari
L’imposta si applica sull’utile realizzato al momento della Vendita. È un’imposta cantonale, ma di solito sono i comuni a riscuoterla e a trattenerla. Di conseguenza, questo gettito fiscale non viene preso in considerazione ai fini della perequazione fiscale intercantonale. Questa imposta prevede diverse cause di differimento, come ad esempio l’acquisto di un bene sostitutivo, una successione o una liquidazione del regime patrimoniale.
L’imposta sul trasferimento
Quando un immobile cambia proprietario, può essere applicata questa imposta legata alla transazione. L’ammontare varia talvolta in modo significativo tra i diversi Cantoni. Le imposte di trasferimento più elevate si riscontrano nei Cantoni di Basilea Città, Ginevra o Neuchâtel, dove raggiungono il tre per cento. Cantoni come Zurigo, Uri, Zugo, Glarona, Sciaffusa o Svitto non applicano invece questa imposta.
Ogni Cantone che la riscuote prevede operazioni di trasferimento esenti o agevolate, come l’acquisto sostitutivo, una successione ereditaria o una liquidazione del regime matrimoniale. Anche l’applicazione di queste disposizioni di esenzione varia in parte sensibilmente da Cantone a Cantone.
L’imposta sulla proprietà
Questa imposta sul possesso di un immobile viene riscossa annualmente in pochissimi cantoni, ma in tutti i comuni sulla base dell’intero valore di mercato senza dedurre i debiti. Molti cantoni, come Zurigo, Zugo e Svitto, non applicano questa imposta.
Ultimo ma non meno importante: l’imposta sul valore aggiunto
In linea di massima, gli immobili ad uso privato non sono soggetti all’IVA né in caso di Vendita né in caso di locazione. Di conseguenza, non è possibile detrarre l’IVA a monte sui costi di investimento, di esercizio e di gestione. Ma non ci sono regole senza eccezioni…
Il primo è: se la vendita di un immobile di nuova costruzione avviene prima dell’inizio dei lavori, si tratta di una cessione immobiliare imponibile e l’IVA è dovuta.
La seconda prevede che, se un immobile viene utilizzato a fini commerciali da un acquirente o da un locatario soggetto all’IVA, la Vendita o la locazione possano essere assoggettate volontariamente all’IVA. A chi volesse saperne di più su questa possibilità, che in alcuni casi può comportare una significativa ottimizzazione dei costi, consigliamo di rivolgersi a un fiscalista per una consulenza competente.
Chi non abita in un immobile registrato in un altro cantone o possiede una proprietà per le vacanze nei Grigioni o in Ticino, ad esempio, è bene che si informi prima di effettuare un acquisto per evitare una doppia imposizione.
Questo perché, in linea di principio, gli immobili sono tassati nel luogo in cui si trovano. Al contrario, la tassazione illimitata si basa sul luogo di residenza. Il risultato è una differenziazione fiscale tra i due cantoni, che può diventare rapidamente una questione confusa nei dettagli.
L’ideale è rivolgersi a un esperto; se effettui una Vendita o un Acquisto tramite Ginesta Immobilien, il tuo consulente immobiliare personale è a tua disposizione.
Questo capitolo affronta le domande più frequenti sull’argomento: quando aspettarsi quali tasse.
Proprietà e utilizzo
Il valore di mercato dell’immobile è soggetto all’imposta sulla proprietà. Il reddito e il valore dell’affitto figurativo sono soggetti all’imposta sul reddito dopo le relative deduzioni e maturano nel luogo in cui si trova l’immobile. Gli investimenti per migliorare il valore dell’immobile non sono deducibili, mentre lo sono i lavori di manutenzione. Assicurati di leggere la sezione “Costruzioni e ristrutturazioni”.
Valore locativo
Si tratta di un valore leggermente inferiore a quello che può essere realizzato affittando effettivamente l’immobile a prezzi di mercato e viene calcolato o stimato dalle autorità fiscali cantonali. Il valore di affitto figurativo si applica anche alle proprietà domestiche per le vacanze.
Vendita
I profitti e le perdite sono esenti da imposte a livello federale, mentre l’imposta sugli utili immobiliari è dovuta a livello cantonale.
Acquisto
L’acquisto in sé e per sé non ha conseguenze fiscali dirette, a parte l’imposta sul trasferimento. Lo stesso vale se la proprietà è stata ottenuta attraverso una permuta, una donazione, un’eredità o un passaggio di proprietà tra coniugi.
Eredità e donazione
Se si entra in possesso di un immobile in questo modo, l’imposta sulle plusvalenze immobiliari dovuta viene differita. Si tratta di un debito latente che dovrà essere saldato in caso di Vendita successiva.
Costruzioni e ristrutturazioni
Durante il periodo di costruzione, cioè mentre si realizza un nuovo immobile, il valore locativo non è soggetto a tassazione e i costi di investimento possono essere dedotti solo al momento della Vendita dell’immobile. Chi contribuisce in modo significativo alla costruzione con il proprio lavoro dovrebbe assolutamente discutere le questioni fiscali e previdenziali con uno specialista.
Chi effettua lavori di ristrutturazione o risanamento deve suddividere le proprie spese tra quelle di manutenzione e gli investimenti che aumentano il valore dell’immobile. Le spese di manutenzione possono essere dedotte nell’anno fiscale corrispondente sotto forma di costi effettivi e documentabili oppure, a scelta, come importo forfettario. Gli investimenti che aumentano il valore, invece, vengono considerati come costi di investimento solo al momento della Vendita, a condizione che l’aumento di valore sia rilevante ai fini dell’imposta sugli utili immobiliari.
Le spese di natura mista, come l’installazione di una lussuosa cucina abitabile con tutti gli elettrodomestici possibili nella zona giorno e pranzo, ora open space, dove prima c’era una mini-cucina malandata e non più funzionale nella zona migliore, devono essere suddivise in spese che aumentano il valore e spese che lo preservano.
Se sono necessari investimenti più consistenti, per motivi fiscali è consigliabile considerare la possibilità di scaglionare i lavori su più anni o di distribuirli su due anni.
Costi di manutenzione
Come già detto, è possibile detrarre i costi di manutenzione che preservano il valore dell’immobile, come i premi assicurativi, i costi di amministrazione e di riparazione. Nel caso di immobili occupati dal proprietario, le spese per l’elettricità, l’acqua, i costi del custode e simili non sono ovviamente inclusi in questi costi di manutenzione e non sono quindi deducibili.
Debito e interessi sul debito
I debiti e i mutui possono essere dedotti dal patrimonio imponibile senza un limite massimo.
Gli interessi passivi e ipotecari sono deducibili fino a un limite massimo di cinquantamila franchi più i redditi da investimento.
Gli interessi sui prestiti edilizi non possono essere dedotti ai fini dell’imposta federale, in quanto costituiscono costi di investimento. La questione viene trattata in modo diverso a livello cantonale, a volte come spese che riducono il reddito, a volte come costi di investimento.
Valore fiscale
Il valore di un immobile fa parte del patrimonio netto totale ed è tassabile a livello cantonale, anche se i principi non sono standardizzati in tutti i cantoni.
Articolo su «Die Weltwoche»: Intervista a Katerina van der Laan «Gli svizzeri continuano a essere ottimi acquirenti»
Tempo di lettura: 10 min
Davoser Zeitung, 1° settembre 1926: Ginesta apre una nuova sede a Davos
Tempo di lettura: 2 min
Wellbeing@Work: Ginesta lancia un nuovo programma per i dipendenti
Tempo di lettura: 5 min
Nadine Suter diventa responsabile della nuova sede di Ginesta a Davos
Tempo di lettura: 6 min