Ihr persönliches Suchprofil
Erhalten Sie Ihre gesuchten Immobilienangebote noch bevor sie auf dem Markt sind.

Vermieten
Date
8.1.2020
Teilen
Neu ist auch im Kanton Aargau für Grundstückgewinnsteuern ein gesetzliches Grundpfandrecht vorgesehen. Das Gleiche gilt auch für die auf Veräusserungsgewinnen erhobenen Einkommens- und Gewinnsteuern. Erfreulich ist immerhin, dass dabei nicht in jedem Fall eine Vorausberechnung gemacht werden muss, sondern dass im Steuergesetz eine Pauschale von 3 % des Kaufpreises festgelegt wurde.
Bisher mussten im Kanton Aargau Grundstückgewinnsteuern nicht sichergestellt werden und insbesondere Personen, welche nicht der Grundstückgewinnsteuern unterstellt waren, mussten bei einer Veräusserung nichts sicherstellen.
§ 234a (neu)
Gesetzliches Grundpfandrecht
1 Für die Grundstückgewinnsteuern und für die auf Veräusserungsgewinnen erhobenen Einkommensund Gewinnsteuern steht dem Kanton und der Gemeinde ohne Eintrag im Grundbuch ein gesetzliches Grundpfandrecht zu (Art. 836 Abs. 2 des Schweizerischen Zivilgesetzbuchs [ZGB] vom 10. Dezember 1907).
2 Wird ein aufgeschobener Gewinn besteuert, besteht das gesetzliche Pfandrecht am Grundstück, dessen Veräusserung zur Besteuerung des aufgeschobenen Gewinns führt.
3 Die Höhe des gesetzlichen Grundpfandrechts wird pauschal mit 3 % des Kaufpreises respektive 3 % des Verkehrswerts bei Tausch veranschlagt.
4 Das Grundpfandrecht darf nicht beansprucht werden, wenn die veräussernde oder die erwerbende Partei in anderer Form Sicherheit leistet.
(es folgen Abs. 5 bis 7).
Bei Kaufverträgen, welche ab dem 1. Januar 2020 öffentlich beurkundet werden, ist die neue Gesetzesbestimmung von Art. 234a StG zu beachten. Dies dürfte in aller Regel dazu führen, dass die bei der Veräusserung anfallenden Steuern sicherzustellen sind.
Hier geht es zum Steuergesetz des Katons Aargau.
NZZ Residence Oktober 26: Interview mit Claude Ginesta «Anbieter von Fixpreismodellen sind für mich keine echten Makler»
Lesezeit: 7 min
Welttag des Wohnens
Lesezeit: 5 min
Event: Grundstückgewinnsteuer beim Verkauf eines Mehrfamilienhauses
Lesezeit: 1 min
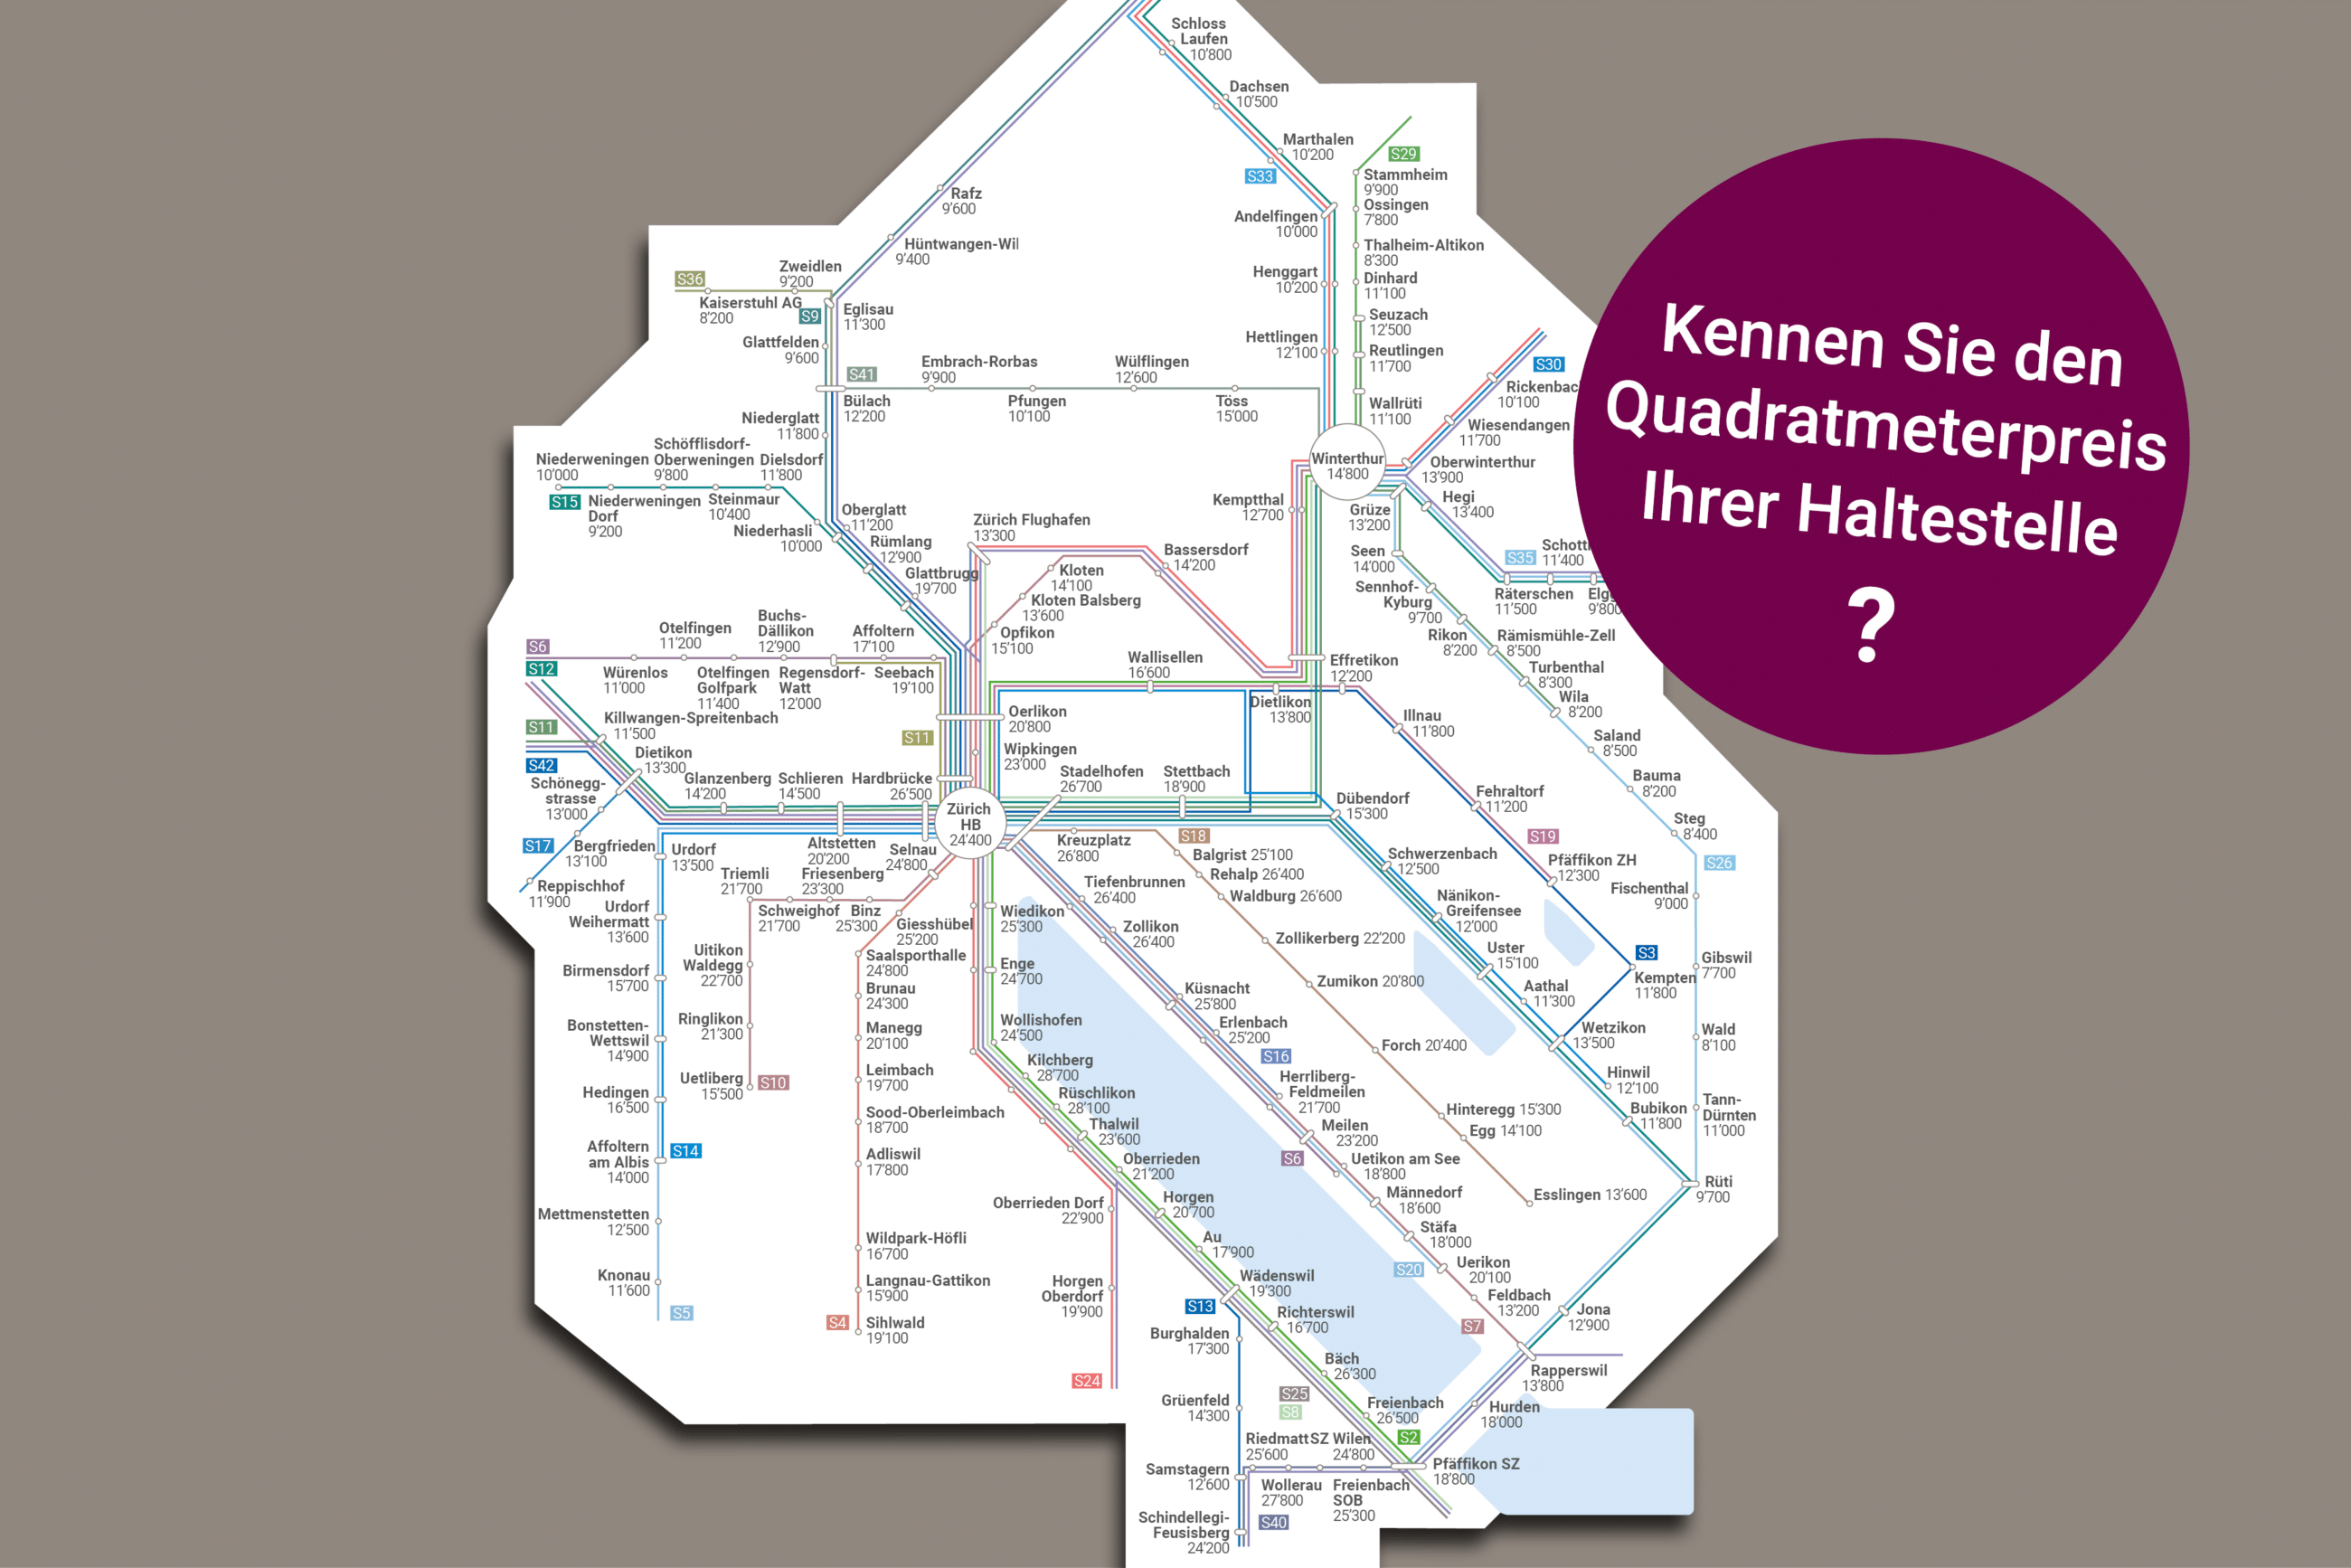
Der Immobilienmarkt fährt S-Bahn
Lesezeit: 2 min