Ihr persönliches Suchprofil
Erhalten Sie Ihre gesuchten Immobilienangebote noch bevor sie auf dem Markt sind.

Vermieten
Date
12.11.2026
Teilen
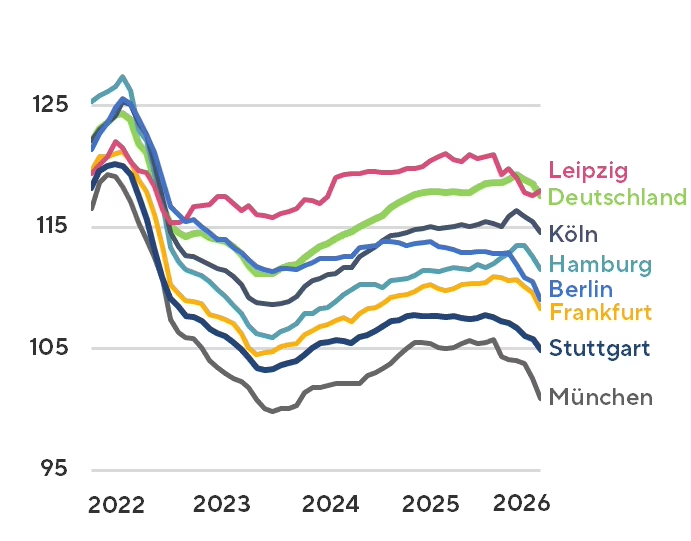
Eine Immobilie kostet weniger als vor einigen Jahren und ist trotzdem schwerer finanzierbar. Was widersprüchlich klingt, ist für viele Kaufinteressenten in Deutschland Realität. Laut Interhyp lagen die Bauzinsen für zehnjährige Finanzierungen Anfang November bei rund 4.3 Prozent. Die Kaufpreise stehen unter Druck, während die Mieten weiter steigen.
Die Rechnung ist einfach: Bei einer Hypothek von 800’000 Franken bedeutet jeder zusätzliche Prozentpunkt Zins jährlich 8’000 Franken Mehrkosten. Eine Preiskorrektur allein gleicht eine solche Mehrbelastung nicht zwingend aus. Der Wunsch nach Wohneigentum bleibt. Seine Finanzierung scheitert.
Dasselbe Problem trifft Käufer von vermieteten Eigentumswohnungen und Mehrfamilienhäusern. Liegt die Nettorendite einer Liegenschaft unter dem Hypothekarzins, arbeitet das Fremdkapital gegen den Eigentümer: Es senkt die Eigenkapitalrendite, statt sie zu erhöhen. Fachlich spricht man von einem negativen Leverage-Effekt.
Ein vereinfachtes Beispiel: Eine Liegenschaft erzielt vor Finanzierung eine Nettorendite von 3 Prozent. Bei 60 Prozent Fremdfinanzierung zu 4.5 Prozent bleiben auf dem eingesetzten Eigenkapital lediglich 0.75 Prozent laufende Rendite. Das gilt vor Steuern und ohne Wertveränderungen. Für das übernommene Risiko ist das wenig.
Käufe werden zurückgestellt, Projekte neu gerechnet, Neubauten verschoben. Natürlich wird in Deutschland weiterhin gekauft und gebaut. Doch die Schwäche ist messbar: 2025 wurden rund 206’600 Wohnungen fertiggestellt, 18 Prozent weniger als im Vorjahr.
Wer nicht kaufen kann, bleibt länger Mieter. Damit entfällt ein Teil der Entlastung, die der Eigentumsmarkt sonst schafft. Gleichzeitig erschweren höhere Finanzierungskosten den Bau zusätzlicher Mietwohnungen. Mehr Nachfrage trifft auf ein Angebot, das nicht rasch genug wächst.
Auch leer stehende Wohnungen helfen wenig, wenn sie am falschen Ort liegen. In Deutschland konzentrieren sich Leerstände besonders auf strukturschwache Regionen. Eine freie Wohnung fernab der Arbeitsplätze löst die Wohnungssuche in einer gefragten Grossstadt nicht.
Diese Entwicklung hilft auch, den Wahlerfolg der Linken in Berlin zu erklären. Wer trotz intensiver Suche keine bezahlbare Wohnung findet, wird empfänglicher für politische Heilsversprechen. Mietendeckel und Enteignungen erscheinen dann als Ausweg aus einer persönlichen Notlage. Die Linke hat dieses Thema gezielt besetzt.
Die Sorgen der Wähler sind real. Doch Zustimmung an der Urne macht ein wirtschaftliches Konzept noch nicht wirksam. Ein Eigentümerwechsel allein schafft keine zusätzliche Wohnung. Und wer Investoren abschreckt, riskiert, genau jene Knappheit zu verschärfen, die den politischen Erfolg erst ermöglicht hat.
Quelle: Interhyp-Immobilienpreis-Index
Noch ist die Ausgangslage hierzulande günstiger. Der SNB-Leitzins liegt bei null Prozent. Das bedeutet zwar weder kostenlose Hypotheken noch Zinsen von null über sämtliche Laufzeiten. Es verschafft dem Schweizer Immobilienmarkt aber einen erheblichen Finanzierungsvorteil.
Trotz hoher Kaufpreise kann Eigentum deshalb bei den laufenden Wohnkosten weiterhin günstiger sein als eine vergleichbare Mietwohnung. Das bestätigt auch eine Analyse von UBS und Wüest Partner. Voraussetzung bleiben genügend Eigenkapital und eine tragbare Finanzierung.
Diesen Vorteil sollten wir nicht für selbstverständlich halten. Ein moderater Zinsanstieg könnte den Eigentumsmarkt abkühlen. Bei einem kräftigen Anstieg wäre eine sanfte Landung keineswegs garantiert. Auch deutlich strengere Kreditbedingungen könnten zusätzliche Haushalte vom Kauf ausschliessen.
Wer eine solche Entwicklung allein wegen sinkender Kaufpreise begrüsst, übersieht den Bumerang: Die betroffenen Haushalte brauchen weiterhin ein Zuhause. Ihre Nachfrage verschiebt sich in den Mietmarkt.
Parallel wächst der politische Druck auf die Vermietung. Der Mieterverband fordert mit seiner Mietpreis-Initiative eine stärkere Kontrolle der Mietzinse und eine Orientierung an den Kosten zuzüglich einer angemessenen Rendite. Der Bundesrat lehnt die Initiative ab und will einen indirekten Gegenvorschlag vorlegen.
Der Schutz vor missbräuchlichen Mieten ist berechtigt. Entscheidend ist aber, wie Regeln ausgestaltet werden. Wenn steigende Finanzierungskosten auf begrenzte Erträge, hohe Baukosten und langwierige Bewilligungsverfahren treffen, drohen Investitionen unattraktiv zu werden. Kapital, das für zusätzliche Wohnungen gebraucht würde, sucht sich andere Anlagen.
Das wäre die ungünstigste Kombination: mehr Menschen auf Wohnungssuche und weniger Anreize, Wohnungen zu bauen.
Wir können die internationale Zinsentwicklung nicht bestimmen. Wir können aber beeinflussen, wie rasch gebaut werden darf und ob sich Investitionen in Wohnraum noch rechnen.
Die Schweiz braucht einen funktionierenden Eigentumsmarkt und einen funktionierenden Mietmarkt. Beide hängen enger zusammen, als manche politische Debatte vermuten lässt.
Steigende Zinsen können wir kaum verhindern. Dass wir das Bauen zusätzlich erschweren, hingegen schon.
Revidiertes Geldwäschereigesetz: Was sich bei Immobiliengeschäften ändert
Lesezeit: 3 min
Föhn, Frost und erster Schnee: Der Herbstcheck für Ihr Zuhause im Bündner Rheintal
Lesezeit: 4 min
Wohnen im Alter: Ängste erkennen, Chancen nutzen
Lesezeit: 7 min
Tiny Houses im Zürcher Seefeld: klein wohnen, urban leben
Lesezeit: 2 min